תכנון פנסיוני
תכנון פנסיוני מקצועי הוא המפתח להבטחת עתידכם הכלכלי ולשמירה על רמת החיים שלכם ושל משפחתכם לאחר גיל הפרישה. בפוריה פיננסים, אנו לא רק "מוכרים פנסיה" – אנו מבצעים אופטימיזציה מלאה לכלל החסכונות ארוכי הטווח שלכם מתוך ראייה הוליסטית ואובייקטיבית.
בית / תכנון פנסיוני
הכסף שילווה אתכם כל החיים, מנוהל נכון
שירות תכנון פנסיוני אצלנו כולל ניתוח ואופטימיזציה של כלל המוצרים הפנסיוניים:
קרנות פנסיה, ביטוחי מנהלים, קרנות השתלמות וקופות גמל, על-מנת למקסם את התשואה במהלך השנים כדי להגיע לגיל פנסיה עם סכום חיסכון משמעותי.
למי מיועד השירות?
- לשכירים ולעצמאים המרוויחים היטב, שרוצים לוודא שההפקדות הפנסיוניות שלהם מנוהלות במסלולים הרווחיים ביותר ועם דמי הניהול הנמוכים ביותר.
- למחזיקי "ביטוחי מנהלים" ותיקים, שמעוניינים לבדוק האם המוצר באמת משרת אותם או פוגע משמעותית בפנסיה העתידית שלהם.
- לחוסכים לקראת גיל פרישה, הזקוקים לתכנון מס חכם כדי למקסם את הקצבה החודשית ולהימנע מתשלומי מס מיותרים.
תכנון פנסיוני זה השירות בשבילך
רוצים לדעת אם הפנסיה שלכם מנוהלת נכון?
השאירו פרטים ומתכנן פנסיוני מורשה יחזור אליכם לשיחת היכרות. הפגישה והליווי אינם כרוכים בתשלום שכר טרחה.
מה אתם מרוויחים מתכנון פנסיוני נכון
חיסכון בדמי ניהול
לקוחות רבים שלנו חוסכים עשרות אלפי שקלים בדמי ניהול כבר בשנה הראשונה.
מקסום תשואה
כל שקל שמנוהל נכון לאורך עשרות שנים מצטבר לסכום אחר לגמרי בפרישה.
סדר במקום בלגן
כל מוצרי הפנסיה שלכם, ממופים ומאוחדים במקום אחד שמישהו אחראי עליו.
מסלול שמתאים לכם
לפי הגיל, המטרות ורמת הסיכון, לא לפי ברירת מחדל אקראית.
כיסויים ביטוחיים נכונים
לא יותר ממה שצריך, ולא פחות ממה שחשוב.
תכנון נכון של מס רווחי הון
ניהול החשיפה ואבחנה בין כספים עם פטור ממס רווחי הון לבין כספים שהרווחים בהם חייבים במס.
מה כולל תכנון פנסיוני בפוריה פיננסים?
הפנסיה שלכם מורכבת מהרבה יותר מקרן אחת. תהליך התכנון הפנסיוני שלנו מקיף וכולל:
מיפוי ואיתור כספים אבודים
איסוף נתונים על כלל הקופות, קרנות ההשתלמות, ביטוחי המנהלים וקופות הגמל שצברתם לאורך השנים.
ניתוח כדאיות של ביטוחי מנהלים
בדיקה מדוקדקת של המקדם המובטח אל מול דמי הניהול, כדי למנוע "שחיקה" של מאות אלפי שקלים לאורך השנים.
התאמת מסלולי השקעה
בחירת מסלולי ההשקעה (מנייתי, כללי, אג"ח) התואמים במדויק את גילכם, טווח ההשקעה שלכם ורמת הסיכון הרצויה.
הוזלת דמי ניהול ועלויות כיסוי ביטוחי
וידוא שאינכם משלמים על כיסויים יקרים ומיותרים הגורעים מרווח הצבירה שלכם.
תכנון מס לקראת פרישה
שימוש אופטימלי בתיקוני מס כדי להבטיח משיכת כספים חכמה במינימום מס.
מה זה אומר בפועל?
בתכנון פיננסי איכותי, נרצה להשיג כמה יעדים:
- שהכספים שלנו ינוהלו במקומות הטובים ביותר, ונקבל עבורם את התשואה המקסימלית.
- שנשלם כמה שפחות על ההשקעות שלנו (דמי ניהול ועלויות נוספות).
- שהכספים ינוהלו במסלולים המתאימים ביותר עבורנו (לפי הגיל, המטרות והעדפות הסיכון).
- שנשלם כמה שפחות מס רווחי הון על הרווחים שלנו.
איך התכנון הפנסיוני משתלב בתמונה המלאה?
התכנון הפנסיוני הוא הלב של התהליך, אבל הוא לא עומד לבד. כדי שהחיסכון לפרישה באמת יעבוד בשבילכם, אנחנו בוחנים אותו יחד עם שאר הכסף שלכם, בשני חלקים:
החיסכון הפנסיוני: הליבה
איסוף כל המידע מהמסלקה הפנסיונית, וניתוח ואופטימיזציה של קרנות הפנסיה, ביטוחי המנהלים, קרנות ההשתלמות וקופות הגמל: דמי ניהול, מסלולי השקעה וכיסויים ביטוחיים.
החיסכון הפרטי: ההשלמה
תיקי השקעות, תוכניות חיסכון, קרנות נאמנות וכסף שיושב בבנק. אנחנו מתאימים אותם לתוכנית הפרישה, כדי שכל הכסף שלכם יעבוד לאותה מטרה: פרישה בטוחה ומשתלמת.
תכנון פנסיוני מתאים לכם אם
- יש לכם קרנות פנסיה, קרנות השתלמות, ביטוחי מנהלים או קופות גמל.
- יש לכם כמה מוצרי פנסיה, ואתם לא באמת יודעים מה קורה בהם.
- אתם לא יודעים מה דמי הניהול האמיתיים שאתם משלמים כל חודש.
- החלפתם מקומות עבודה לאורך השנים, וצברתם קרנות מפוזרות בלי מעקב.
- אתם רוצים להגיע לפרישה עם סכום משמעותי, ולא להשאיר את זה ליד הגורל.
- אתם מתקרבים לגיל פרישה ורוצים לוודא שכל החלטה מתקבלת נכון, כי חלקן בלתי הפיכות.
- יש לכם ביטוחי מנהלים, ואתם לא בטוחים אם הם נכונים לכם.
בתהליך התכנון הפנסיוני יש 3 שלבים:
נתחיל בפניה למסלקה הפנסיונית במשרד האוצר בשמך, ע"מ לקבל ריכוז מסודר ומפורט של המוצרים הפנסיוניים הקיימים שלכם.
לאחר מכן, אנחנו נבצע ניתוח מעמיק של התיק בידך, תוך התחשבות בצרכים, בתנאים ובמטרות שלך.
לבסוף, נבחר עבורך את מוצרים המתאימים ביותר, ונבצע אופטימיזציה של רמת הסיכון הנכונה והמתאימה ביותר עבורך, תוך התייחסות לדמי הניהול ולכיסויים הביטוחיים הנדרשים בכל תקופה.
מומחיות חסרת פשרות: מי מנהל לכם את הפנסיה?
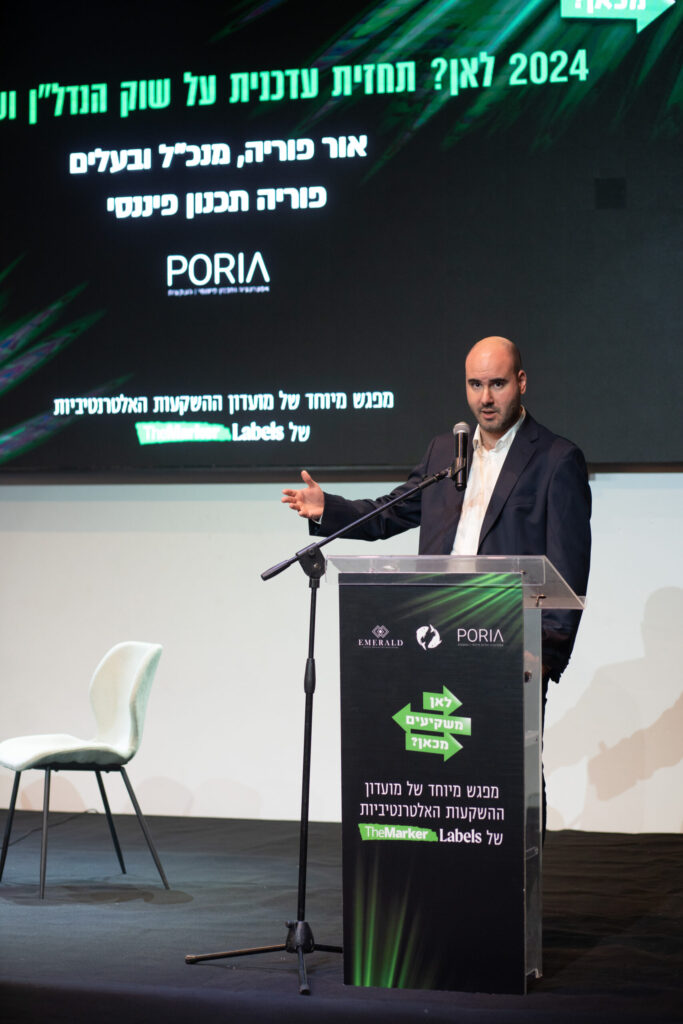
ייעוץ ותכנון פנסיוני הם תחום מוסדר, וכל מתכנן שפועל בו חייב להחזיק ברישיון פנסיוני תקף מטעם משרד האוצר. בפוריה פיננסים, מערך התכנון הפנסיוני מנוהל על ידי עשרות מתכננים וסוכנים בעלי רישיון פנסיוני, בראשות יו"ר החברה, אור פוריה.
ההכשרה המקצועית והאקדמית של אור פוריה:
- הסמכות פיננסיות: מחזיק ברישיון פנסיוני מטעם משרד האוצר ובתעודת מתכנן פיננסי בינלאומי (CFP), הכשרה של שנה וחצי בהשקעות, מיסוי, פנסיה, תכנון פרישה ותכנון בין-דורי.
- רקע אקדמי מהטכניון: בעל תואר שני בהצטיינות בהנדסת תעשייה וניהול, ותואר ראשון כפול בהצטיינות בכלכלה ובהנדסת תעשייה וניהול.
- ניסיון מקצועי עשיר: ניסיונו כולל הקמה וניהול של קרן גידור, כהונה כנשיא מועדון ההשקעות של הטכניון, ופעילות כפרשן כלכלי קבוע בגופי התקשורת המובילים בישראל (ערוץ 13, כלכליסט, גלובס, דה מרקר ועוד).
הצוות: לצידו של אור פועל צוות רחב של מתכננים פיננסיים מורשים, ובהם מתכנני פרישה בעלי ותק של כ-20 שנים בעולמות הביטוח, הפיננסים והגיל השלישי, לצד כלכלנים, אנשי חשבון ויועצים משפטיים.
כ-8 מיליארד ש"ח
נכסים בפיקוח הקבוצה
כ-120
עובדים ואנשי מקצוע
כ-40
מתכננים פיננסיים מורשים
2 סניפים
תל אביב וחיפה

מתמטיקה פנסיונית: האמת והמספרים מאחורי ביטוחי המנהלים
מאות אלפי ישראלים מחזיקים בביטוחי מנהלים, הנחשבים למוצר חיסכון "יוקרתי" לפרישה מכיוון שהם מבוססים על חוזה אישי (בשונה מהסכם קיבוצי בקרן פנסיה) וכוללים "מקדם המרה" המבטיח קצבה אישית קבועה מראש.
דוגמה מספרית: חוסך שצבר מיליון שקלים והמקדם שלו הוא 200, יקבל קצבה מובטחת של 5,000 שקלים לחודש.
עם זאת, ניתוח עובדתי של התיקים חושף כי ברוב המקרים, ביטוח מנהלים הוא הרבה פחות משתלם מקרן פנסיה או קופת גמל, ורוב המבוטחים מפסידים בגללו עשרות אלפי שקלים בשנה.
הסיבות המרכזיות לכך, אותן אנו בוחנים בכל תהליך תכנון, מבוססות על נתונים קשיחים:
פערי דמי ניהול עצומים: דמי הניהול בביטוחי מנהלים עומדים לרוב על לפחות 0.5% מהצבירה ו-3% ומעלה מההפקדה (ובפוליסות ותיקות המשתתפות ברווחים הם עשויים להגיע עד 2% בממוצע לשנה). בקרנות הפנסיה, לשם השוואה, דמי הניהול עומדים לרוב סביב ה-0.1% בלבד מהצבירה. בחישוב של ריבית דריבית על פני עשרות שנים, הפער הזה פוגע ישירות ברווח הצבירה ויכול להגיע למאות אלפי שקלים.
כיסויים ביטוחיים יקרים: עלויות הכיסוי הביטוחי בתוך ביטוחי המנהלים יקרות בהרבה מעל מחיר השוק החופשי.
השורה התחתונה: מניסיוננו המקצועי, רק לכ-20% מהישראלים יש ביטוח מנהלים שבאמת משתלם כלכלית לשמור עליו.
איך ייתכן שהליווי הפנסיוני לא עולה לכם?
אנו מאמינים בזהות אינטרסים מוחלטת עם לקוחותינו. הפגישה ותהליך הליווי הפיננסי והפנסיוני אינם כרוכים בתשלום שכר טרחה מצד הלקוח.
שכר הטרחה שלנו משולם במלואו על ידי החברות המוסדיות אליהן יועברו הכספים (בתי ההשקעות וחברות הביטוח).
האם מודל זה פוגע בלקוח או מייקר לו את דמי הניהול?
ההפך הוא הנכון. מכיוון שעבודה מולנו חוסכת לגופים המוסדיים עלויות תפעול וכוח אדם, אנו מסוגלים לרוב להשיג עבור לקוחותינו דמי ניהול נמוכים יותר מאלה שהיו מקבלים בפנייה ישירה לחברות עצמן.
למה לא להסתפק בייעוץ ישיר מול חברות הביטוח?
ההבדל המרכזי טמון באובייקטיביות וברוחב היריעה הטיפולית:
אובייקטיביות ומגוון אפשרויות: מתכנן פיננסי עצמאי פועל מול כלל הגופים השונים במשק. פנייה ישירה לחברת ביטוח או לבית השקעות ספציפי תחשוף אתכם אך ורק למוצרים של אותה החברה. מצב זה מונע מכם לדעת האם החברה מציגה ביצועים נמוכים בתשואות או האם קיימת חלופה רווחית ומתאימה יותר בשוק.
ראייה הוליסטית וסינרגיה: מתכנן פיננסי לא מסתכל רק על חסכון בודד. הוא דואג לאזן בין מוצרים פנסיוניים (כמו קופות גמל וקרנות השתלמות) לבין כספים נזילים בשוק ההון והשקעות אלטרנטיביות, במטרה לבנות סינרגיה פיננסית אופטימלית לכלל הנכסים שלכם.
שאלות ותשובות
אני עוד צעיר, למה להתעסק בזה עכשיו?
דווקא בגלל שאתם צעירים. ככל שמתחילים מוקדם יותר, לתשואה ולחיסכון בדמי הניהול יש יותר שנים להצטבר. כל שנה שמחכים עולה כסף.
מה זה המסלקה הפנסיונית, ולמה מתחילים ממנה?
המסלקה הפנסיונית היא מאגר של משרד האוצר שמרכז את המידע על כל המוצרים הפנסיוניים שלכם. אנחנו פונים אליה בשמכם, וכך מקבלים תמונה מלאה ומסודרת, כולל קופות ישנות ששכחתם, לפני שמחליטים על כל שינוי.
כמה באמת אפשר לחסוך בדמי ניהול?
זה תלוי בתיק, אבל לקוחות רבים חוסכים עשרות אלפי שקלים כבר בשנה הראשונה. על פני עשרות שנים של ריבית דריבית, ההפרש מצטבר לסכומים גדולים מאוד. הפער משמעותי במיוחד אצל מי שמחזיק ביטוח מנהלים.
האם ביטוח מנהלים עדיף על קרן פנסיה בגלל "המקדם המובטח"?
לא בהכרח, ולרוב ההפך הוא הנכון. נכון שביטוח מנהלים מבטיח קצבה אישית שלא תלויה בשאר המבוטחים, אבל ברוב המקרים הוא פחות משתלם מקרן פנסיה: דמי הניהול בו גבוהים בהרבה (לרוב לפחות 0.5% מהצבירה ו-3% ומעלה מההפקדה, לעומת כ-0.1% מהצבירה בקרן פנסיה), והכיסויים הביטוחיים בתוכו יקרים. מניסיוננו, רק לכ-20% מהישראלים כדאי לשמור על ביטוח המנהלים שלהם, ולכן אנחנו בודקים כל פוליסה לגופה.
איך אפשר לשלם פחות מס על החיסכון לפרישה?
תכנון פנסיוני נכון משלב את הטבות המס שהחוק מאפשר. סעיף 47 מעניק הטבת מס על הפקדות לקרן פנסיה או לקופת גמל, מקטין את ההכנסה החייבת ומייצר החזרי מס. תיקון 190 מאפשר להפקיד כספים פנויים לקופת גמל ולמשוך אותם כקצבה פטורה ממס, או כהון בשיעור מס רווחי הון מופחת של 15% נומינלי. חוסכים ילידי 1948 ומטה זכאים גם להטבות לפי סעיף 125 ד', שמעניק פטור חלקי ממס רווחי הון בפוליסות חיסכון. אנחנו משלבים את הכלים האלה בתוכנית הפנסיונית שלכם.
כבר יש לי סוכן ביטוח (גם דרך מקום העבודה), מה ההבדל?
סוכן ביטוח עובד לרוב מול גופים מסוימים ומתמקד במוצרי ביטוח. אנחנו מסתכלים על התמונה המלאה: פנסיה, השקעות, תכנון מס וניהול סיכונים, ועובדים באופן אובייקטיבי מול כלל בתי ההשקעות וחברות הביטוח, כדי לבחור עבורכם את המוצר המשתלם ביותר ולא רק את מה שזמין אצל גוף אחד.
התהליך חד פעמי או מתמשך?
מתמשך. אנחנו לא עושים ניתוח אחד ונעלמים. אנחנו מלווים אתכם לאורך השנים ומעדכנים את המסלולים לפי השוק ולפי השינויים בחיים שלכם, מהקריירה ועד הפרישה.
למה לבחור בפוריה פיננסים לתכנון הפנסיוני שלכם?
קבוצת פוריה פיננסים מפקחת כיום על כ-8 מיליארד שקלים ומעסיקה כ-120 עובדים, מתוכם כ-40 מתכננים פיננסיים מורשים בשני סניפים, בתל אביב ובחיפה. בראש החברה עומד אור פוריה, בעל רישיון פנסיוני מטעם משרד האוצר, תעודת מתכנן פיננסי בינלאומי (CFP) ותואר שני (MSc) בהצטיינות מהטכניון. לצידו פועלים כלכלנים, רואי חשבון ויועצים משפטיים, מתוך אובייקטיביות ושקיפות מלאה.
יש עדיין שאלה שלא ראיתם כאן?
מוזמנים ליצור איתנו קשר באתר או בווטסאפ והצוות שלנו יחזור אליכם בהקדם
השאירו פרטים ונחזור אליכם
מתכנן פנסיוני מורשה יבדוק איתכם את החיסכון הפנסיוני, דמי הניהול ומסלולי ההשקעה. הפגישה והליווי אינם כרוכים בתשלום שכר טרחה.